Ein Steinschlag durch Rollsplitt ist einer der häufigsten Schäden an Autoscheiben. Besonders auf Autobahnen und Bundesstraßen im Winter entstehen Tausende von Fällen – doch die Frage der Haftung bleibt für viele Autofahrer unklar. Dieser Ratgeber zeigt, welche rechtlichen Möglichkeiten Sie haben und wie Ihre Versicherung eingreift.
Was ist Rollsplitt und warum verursacht es Steinschläge?
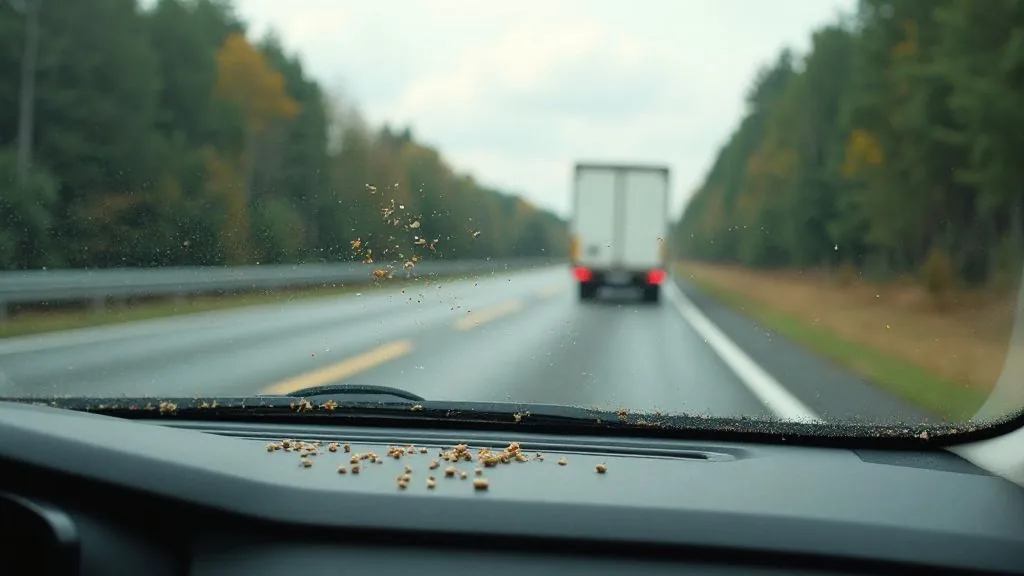
Rollsplitt ist ein Streugut, das Straßenmeistereien und private Räumdienste auf Fahrbahnen ausbringen, um bei Eis und Schnee mehr Bodenhaftung zu schaffen. Die scharfkantigen Gesteinskörner (üblicherweise 2–5 mm Durchmesser) sollen den Grip erhöhen. Allerdings werden diese Splitter durch den Fahrtwind und die Räder nachfolgender Fahrzeuge aufgewirbelt und können mit hoher Geschwindigkeit gegen Windschutzscheiben treffen – besonders bei LKW vor Ihrem Auto entstehen massive Aufwirbelungen.
Der entstehende Steinschlag führt zu Beschädigungen des Verbundglases, das aus zwei Glasschichten mit einer Kunststofffolie besteht. Oft entstehen charakteristische „Bull's Eye“-Muster (kreisrunde Ausbruchstellen) oder „Krähenfuß“-Risse, die sich schnell ausbreiten.
Haftung für Rollsplitt-Schäden: Wer trägt die Verantwortung?
Die Haftungsfrage ist rechtlich komplex und hängt von mehreren Faktoren ab:
- Behörde/Straßenunterhalt: Der zuständige Straßenmeisterei oder Eigentümer (Bund, Land, Gemeinde) kann unter bestimmten Bedingungen haftbar gemacht werden – allerdings nur, wenn eine Verkehrssicherungspflicht verletzt wurde oder das Streugut unsachgemäß ausgebracht wurde.
- Private Räumdienste: Unternehmen, die Rollsplitt auf privatem Grund oder beauftragten Straßen ausbringen, haften für Schäden, wenn sie fahrlässig oder grob fahrlässig vorgehen.
- LKW vor Ihnen: Der Fahrer eines LKW haftet grundsätzlich nicht, da er das Rollsplitt nicht selbst verursacht; allerdings kann Überladung oder unsichere Ladungssicherung einen Unterschied machen.
- Standard-Verschulden: In den meisten Fällen wird Rollsplitt als „Höhere Gewalt“ eingestuft – besonders in Wintermonaten. Das erschwert die Haftung erheblich.
Beweislast: Wie zeigen Sie, dass Rollsplitt die Schuld trug?
Hier liegt eine zentrale Schwierigkeit: Sie müssen nachweisen, dass genau Rollsplitt Ihren Schaden verursacht hat – nicht ein normaler Straßenstein oder anderes Fremdmaterial. Das ist praktisch sehr schwer:
- Rollsplitt hinterlässt keine eindeutigen Spuren, die sich von anderem Material unterscheiden.
- Zeugen sind selten vorhanden oder bereit auszusagen.
- Dashcam-Aufnahmen können hilfreich sein, reichen aber oft nicht aus, um die genaue Herkunft zu klären.
- Gutachter können die Art des Steins analysieren, aber nicht immer die Quelle feststellen.
Fazit: Eine erfolgreiche Haftungsklage gegen Straßenbehörden ist statistisch selten. Sie müssen beweisen, dass der Schaden nicht normales Verkehrsrisiko ist – eine hohe Hürde.
Die Teilkasko: Ihre verlässliche Absicherung
Anstatt lange zu prozessieren, springt hier Ihre Teilkasko-Versicherung ein. Das ist der große Vorteil: Rollsplitt-Schäden an der Windschutzscheibe fallen unter Teilkasko und werden in aller Regel ohne Fragen übernommen – unabhängig von der Haftungsfrage.
Das bedeutet:
- Sie zahlen nur Ihre Selbstbeteiligung (üblicherweise rund 150 EUR, abhängig von Ihrer Versicherung).
- Die restlichen Kosten trägt die Versicherung.
- Kein Verschulden-Nachweis erforderlich – Teilkasko deckt Naturgewalten und Steinschlag.
- Kein Einfluss auf Ihren Schadenfreiheitsrabatt bei separater Glasschaden-Versicherung.
Wichtig: Manche Versicherer bieten Glasschaden-Zusätze an, die die Selbstbeteiligung senken oder ganz eliminieren. Lohnt sich besonders, wenn Sie häufig auf Autobahnen unterwegs sind.
Was tun unmittelbar nach einem Steinschlag?
Handeln Sie schnell, um den Schaden nicht zu verschlimmern:
- Fahren Sie vorsichtig und nicht zu schnell weiter (Vibration vergrößert Risse).
- Notieren Sie Ort, Uhrzeit, Witterung und möglichst das Fahrzeug davor (falls sichtbar).
- Machen Sie Fotos des Schadensmusters und der Windschutzscheibe.
- Informieren Sie Ihre Versicherung oder einen Gutachter – viele Risse sind noch reparabel, bevor sie die ganze Scheibe durchziehen.
- Kontaktieren Sie die Autoglas-Schmiede unter 0176 65108837 – wir vermitteln Ihnen schnell einen Fachbetrieb vor Ort zur Begutachtung.
Reparatur oder Austausch? Was zahlt die Kasko?
Ob Ihr Schaden reparabel ist, hängt von Größe, Lage und Art des Schadens ab:
- Bull's Eye oder kleine Krähenfüße (unter ca. 30 mm): oft reparabel durch Harz-Injektion. Die Kasko zahlt Reparatur oder Tausch.
- Große Risse oder Schäden im Sichtbereich: Kompletter Scheibentausch notwendig. Auch das übernimmt die Teilkasko nach Abzug der Selbstbeteiligung.
- Moderne Fahrzeuge mit ADAS: Zusätzliche Kalibrierung erforderlich (Spurhalteassistent, Notbremsassistent), da die Frontkamera in der Windschutzscheibe sitzt. Dies ist im Preis inbegriffen.
Ihre nächsten Schritte
Handeln Sie proaktiv und lassen Sie sich nicht von der komplexen Haftungsfrage abschrecken:
- Kontaktieren Sie sofort Ihre Versicherung und beschreiben Sie den Schaden. Sie erhalten Informationen zur Selbstbeteiligung.
- Lassen Sie den Schaden zeitnah begutachten – je schneller, desto besser ist die Reparaturquote.
- Rufen Sie die Autoglas-Schmiede an (0176 65108837) – wir organisieren einen zertifizierten Betrieb vor Ort, der direkt mit Ihrer Versicherung abrechnet. Sie zahlen nur die Selbstbeteiligung.
- Verzichten Sie auf private Haftungsklagen gegen Behörden – die Quote ist gering und der Aufwand hoch.
Mit der richtigen Vorbereitung und schnellem Handeln ist ein Rollsplitt-Schaden schnell behoben – und Ihre Teilkasko-Versicherung hat genau dafür Vorsorge getroffen.