Warin und die Region: Häufige Steinschlag-Ursachen
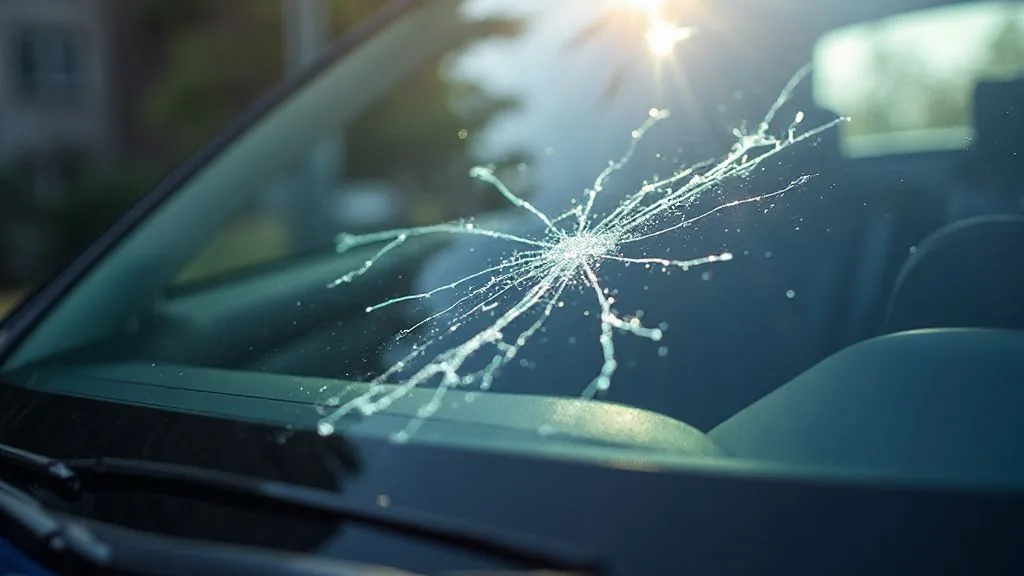
Warin und seine Nachbargemeinden wie Groß Labenz, Pennewitt und Rothenmoor liegen auf gut befahrenen Landstraßen und in der Nähe des Verkehrsknotenpunkts Bad Kleinen. Im Winter kommen Splitt und Streustoffe von den Räumdiensten hinzu; im Sommer entstehen Steinschläge durch Schotter von Baustellen und Reparaturarbeiten. Die Risse entwickeln sich oft schnell: Was morgens noch punktförmig aussieht (Bull's Eye), kann nach wenigen hundert Kilometern ein Riss durch das ganze Sichtfeld sein.
- Winterdienst-Splitt — Streustoffe von Räumfahrzeugen treffen die Scheibe bei Gegenbegegnungen.
- Baustellen-Schotter — Landstraßen in und um Warin sind oft mit Baustellen-Material belastet.
- Landstraßen-Verkehr — höhere Geschwindigkeiten, Begegnungsverkehr mit Lkws.
- Alte Asphalt-Flicker — Reparaturstellen werfen Teile auf.
- Frühjahrs-Tauwasser — Frost-Tau-Wechsel verschärft kleine Risse rapide.
- Fahrzeug-Alter — Ältere Windschutzscheiben sind anfälliger.
- Vorhandene Kratzer — schwächen die Scheibenstruktur.
Reparatur oder Tausch? Die Einschätzung vor Ort
Der Fachbetrieb schaut sich den Schaden an und entscheidet:
Reparatur mit Harz-Injektion: Der Steinschlag ist klein (unter 30 mm), außerhalb des direkten Sichtfelds des Fahrers und es liegt kein Riss vor — das Harz wird injiziert, die Scheibe gehärtet aus. Das dauert ca. 2–3 Stunden Aushärtezeit (je nach Hersteller), Sie können danach weiterfahren. Kosten trägt in der Regel die Teilkasko ohne Selbstbeteiligung.
Vollscheiben-Tausch: Der Schaden ist größer, zentraler im Sichtfeld oder es gibt bereits einen Riss — die Scheibe muss raus. Der Tausch erfolgt mobil vor Ort in Warin (zu Hause, am Arbeitsplatz oder bei einem Partnerbetrieb). Auch hier: Versicherungsabwicklung, nur die Teilkasko-Selbstbeteiligung (typisch rund 150 €) falls vereinbart bleibt beim Kunden.
Mobiler Ablauf: So kommen wir zu Ihnen
Sie rufen an oder nehmen Kontakt über die Webseite auf — nennen Sie uns Stadt, Ortsteil (z. B. Waldheim oder Groß Labenz), Fahrzeugdaten und den Schaden. Wir kümmern uns um die Abstimmung mit Ihrer Versicherung und buchen einen zeitnahen Termin. Der Monteur kommt zu Ihnen, schätzt den Schaden ein, repariert oder tauscht die Scheibe aus.
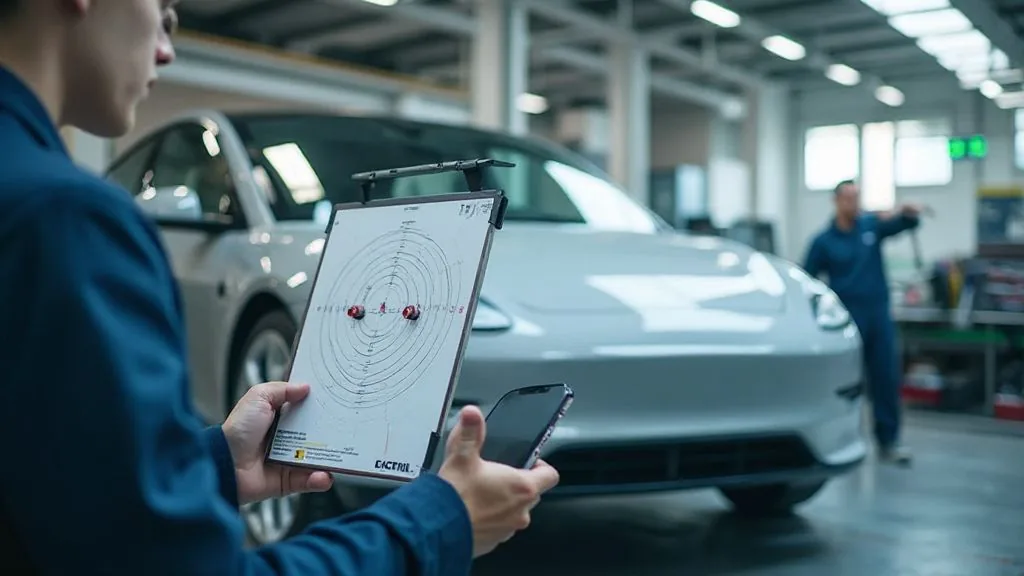
Bei einem Tausch: Das alte Glas wird entfernt, die Klebefläche gereinigt, Verbundglas (Originalglas oder hochwertiger Nachbau) wird mit speziellem Klebstoff eingebaut. Die Aushärtezeit des Klebstoffs liegt bei ca. 8–24 Stunden, je nach Hersteller und Temperatur. Modern Fahrzeuge mit Frontkamera (für den Notbrems- oder Spurhalte-Assistent) bekommen danach eine statische oder dynamische Kalibrierung der ADAS-Systeme — notwendig, damit die Assistenten zuverlässig funktionieren.
Versicherung & Kosten: Teilkasko oder Vollkasko?
Glasschäden sind typischerweise über die Teilkasko versichert. Das ist die Gute Nachricht: Eine Steinschlag-Reparatur (Harz-Injektion) ist bei den meisten Versicherern kostenlos für den Kunden — die Teilkasko zahlt ohne Selbstbeteiligung. Bei einem Scheibentausch bezahlt die Teilkasko abzüglich Ihrer Selbstbeteiligung (z. B. 150 € oder 250 € — je nach Vertrag).
Besonderheit: Ihr Schadenfreiheitsrabatt bleibt erhalten. Glasschäden zählen nicht zur Quote der Regulierungen, die Ihren Rabatt beeinflussen. Das ist eine Besonderheit von Autoglas und Scheibenschäden.
Wer nur eine Vollkasko hat (und keine Teilkasko), kann Glasschäden ebenfalls regulieren — aber es kommt auf die Bedingungen an. Klären Sie im Zweifelsfall mit Ihrer Versicherung. Wir wickeln das für Sie ab und schreiben die Papiere.
ADAS-Kalibrierung nach Scheibentausch
Moderne Fahrzeuge haben Frontkameras hinter der Windschutzscheibe, die für Spurhalte-Assistent, Notbrems-Assistent oder adaptive Fernlicht-Funktionen zuständig sind. Wenn die Scheibe gewechselt wird, verschiebt sich die optische Achse minimal — die Kamera muss neu kalibriert werden.
Das geschieht statisch (in der Werkstatt mit einer Testtafel) oder dynamisch (während einer Testfahrt mit speziellen Geräten). Der ausführende Fachbetrieb führt diese Kalibrierung durch; in vielen Fällen ist sie in der Versicherungs-Leistung inbegriffen oder wird als separate Pauschale abgerechnet.